La fiscalité occupe une place centrale dans le débat économique. Les impôts permettent de financer les services publics, les infrastructures et la protection sociale. Mais une question revient régulièrement : jusqu’où peut-on augmenter les taux d’imposition sans décourager l’activité économique et réduire les recettes fiscales ?
C’est précisément à cette question que cherche à répondre la courbe de Laffer, une représentation théorique devenue célèbre dans les débats sur la fiscalité.
Qu’est-ce que la courbe de Laffer ?
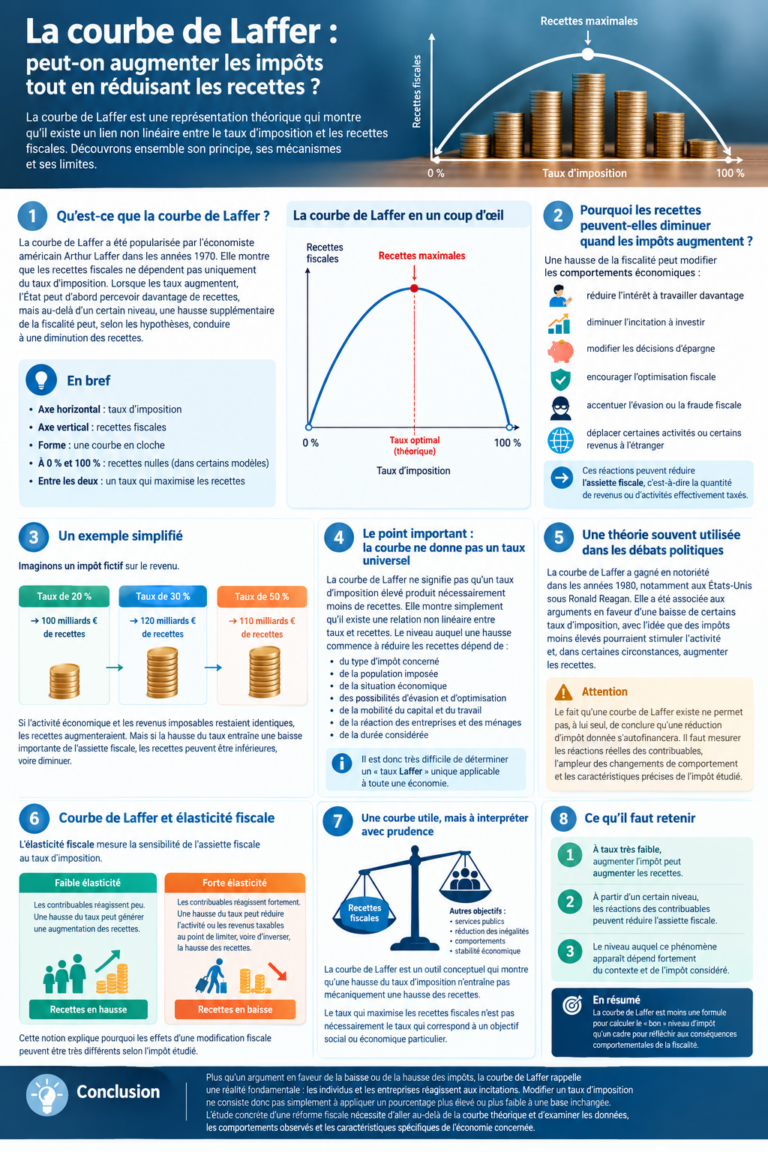
La courbe de Laffer porte le nom de l’économiste américain Arthur Laffer, qui a popularisé cette idée dans les années 1970.
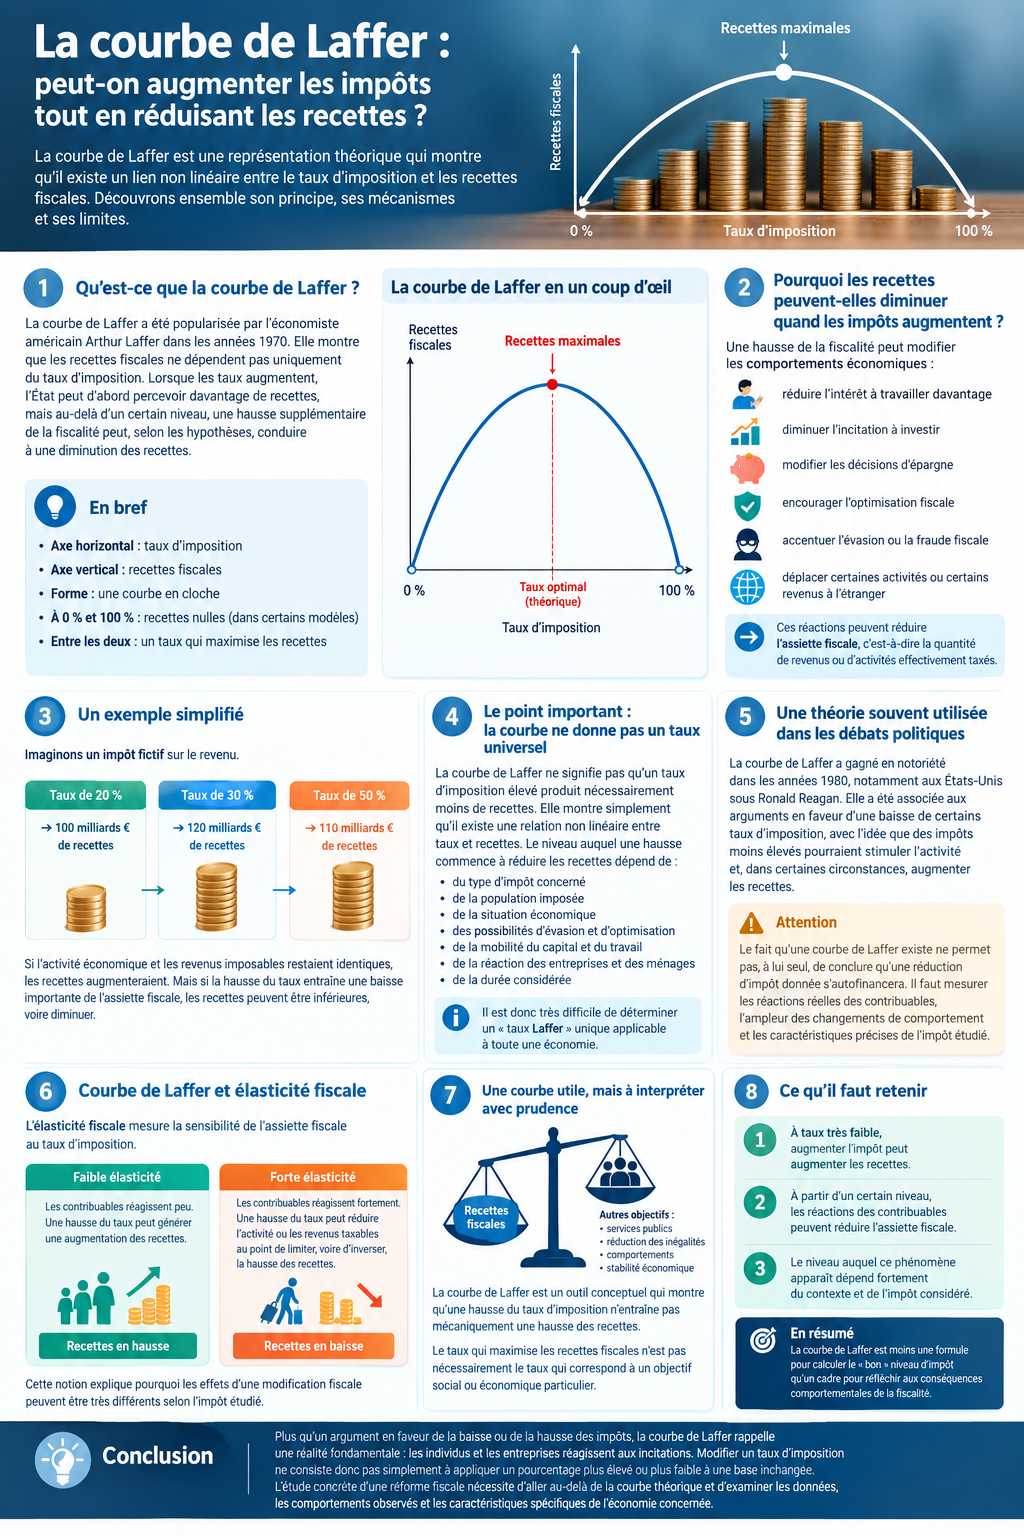
Son principe est relativement simple : le montant des recettes fiscales ne dépend pas uniquement du taux d’imposition. Lorsque les taux augmentent, l’État peut dans un premier temps percevoir davantage de recettes. Mais au-delà d’un certain niveau, une hausse supplémentaire de la fiscalité peut modifier les comportements économiques et, selon les hypothèses, conduire à une diminution des recettes.
La courbe représente donc une relation en forme de cloche entre :
- le taux d’imposition, généralement placé sur l’axe horizontal ;
- les recettes fiscales, placées sur l’axe vertical.
À un taux de 0 %, les recettes provenant de cet impôt sont nulles. À l’autre extrême, un taux théorique de 100 % peut également conduire à des recettes très faibles ou nulles dans certains modèles, si l’impôt supprimait toute incitation à générer le revenu concerné.
Entre ces deux extrêmes se trouve un niveau de taxation qui maximise les recettes selon le modèle.
Pourquoi les recettes peuvent-elles diminuer lorsque les impôts augmentent ?
L’idée centrale repose sur les comportements des contribuables et des entreprises.
Une augmentation de la fiscalité peut, selon les circonstances :
- réduire l’intérêt financier à travailler davantage ;
- diminuer l’incitation à investir ;
- modifier les décisions d’épargne ;
- encourager certaines formes d’optimisation fiscale ;
- accroître l’évasion ou la fraude fiscales ;
- modifier la localisation de certaines activités ou de certains revenus.
Ces réactions peuvent réduire l’assiette fiscale, c’est-à-dire la quantité de revenus ou d’activités effectivement taxés.
Il existe donc une différence entre augmenter le taux d’imposition et augmenter proportionnellement les recettes fiscales.
Un exemple simplifié
Imaginons un impôt fictif.
Avec un taux de 20 %, l’État collecte 100 milliards d’euros. Il décide ensuite de porter le taux à 30 %. Si l’activité économique et les revenus imposables restent identiques, les recettes pourraient augmenter.
Mais si cette hausse entraîne une réduction importante de l’assiette fiscale — par exemple parce que certains investissements ou revenus disparaissent, diminuent ou sont déplacés — les recettes supplémentaires peuvent être inférieures à ce qui était attendu.
Dans un cas suffisamment marqué, les recettes pourraient même diminuer.
Le point important : la courbe ne donne pas un taux universel
C’est probablement l’un des aspects les plus importants à comprendre.
La courbe de Laffer ne signifie pas qu’un taux d’imposition élevé produit nécessairement moins de recettes.
Elle affirme plutôt qu’il existe, dans un modèle donné, une relation non linéaire entre taux d’imposition et recettes fiscales. Le point auquel une hausse du taux commence à réduire les recettes dépend notamment :
- du type d’impôt concerné ;
- de la population imposée ;
- de la situation économique ;
- des possibilités d’évasion et d’optimisation fiscales ;
- de la mobilité du capital et du travail ;
- de la réaction des entreprises et des ménages ;
- de la durée considérée.
Il est donc très difficile de déterminer empiriquement un « taux Laffer » unique applicable à l’ensemble d’une économie.
Une théorie souvent utilisée dans les débats politiques
La courbe de Laffer a acquis une grande notoriété dans les années 1980, notamment aux États-Unis sous la présidence de Ronald Reagan. Elle a été associée aux arguments en faveur d’une baisse de certains taux d’imposition, avec l’idée que des impôts moins élevés pourraient stimuler l’activité et, dans certaines circonstances, contribuer à augmenter les recettes.
Cependant, il faut distinguer le principe théorique de son application à une politique fiscale particulière.
Le fait qu’une courbe de Laffer existe ne permet pas, à lui seul, de conclure qu’une réduction d’impôt donnée s’autofinancera. Pour répondre à cette question, il faut mesurer les réactions réelles des contribuables, l’ampleur des changements de comportement et les caractéristiques précises de l’impôt étudié.
Courbe de Laffer et élasticité fiscale
Pour comprendre le mécanisme plus précisément, on peut introduire la notion d’élasticité de l’assiette fiscale.
Lorsque le taux d’imposition augmente, l’assiette fiscale peut évoluer. Si les contribuables réagissent peu, une hausse du taux peut générer une augmentation importante des recettes.
À l’inverse, si l’assiette fiscale réagit fortement au taux d’imposition, une augmentation du taux peut provoquer une diminution suffisamment importante de l’activité ou des revenus taxables pour limiter, voire inverser, la hausse des recettes.
Cette notion explique pourquoi les effets d’une modification fiscale peuvent être très différents selon l’impôt étudié.
Une courbe utile, mais à interpréter avec prudence
La courbe de Laffer est avant tout un outil conceptuel. Elle permet de montrer intuitivement qu’une hausse du taux d’imposition n’entraîne pas mécaniquement une hausse équivalente des recettes.
Elle ne permet cependant pas, à elle seule, de déterminer le niveau optimal de fiscalité pour une société.
En effet, les recettes fiscales ne constituent qu’un des objectifs possibles d’une politique fiscale. Un gouvernement peut également chercher à financer des services publics, réduire les inégalités, modifier certains comportements ou stabiliser l’économie.
Ainsi, le taux qui maximise les recettes fiscales n’est pas nécessairement le taux qui correspond à un objectif social ou économique particulier.
Ce qu’il faut retenir
La courbe de Laffer repose sur une idée simple : il existe une relation entre le niveau de taxation et le comportement des contribuables, et cette relation peut rendre les recettes fiscales non linéaires.
Trois enseignements peuvent être retenus :
- À taux très faible, augmenter l’impôt peut augmenter les recettes.
- À partir d’un certain niveau, les réactions des contribuables peuvent réduire l’assiette fiscale.
- Le niveau auquel ce phénomène apparaît dépend fortement du contexte et de l’impôt considéré.
La courbe de Laffer est donc moins une formule permettant de calculer automatiquement le « bon » niveau d’impôt qu’un cadre permettant de réfléchir aux conséquences comportementales de la fiscalité.
Conclusion
Plus qu’un argument en faveur de la baisse ou de la hausse des impôts, la courbe de Laffer rappelle une réalité fondamentale de l’économie : les individus et les entreprises réagissent aux incitations.
Modifier un taux d’imposition ne consiste donc pas simplement à appliquer un pourcentage plus élevé ou plus faible à une base inchangée. Les comportements peuvent évoluer, et ces changements peuvent à leur tour modifier les recettes fiscales.
C’est pourquoi l’étude concrète d’une réforme fiscale nécessite d’aller au-delà de la courbe théorique et d’examiner les données, les comportements observés et les caractéristiques spécifiques de l’économie concernée.